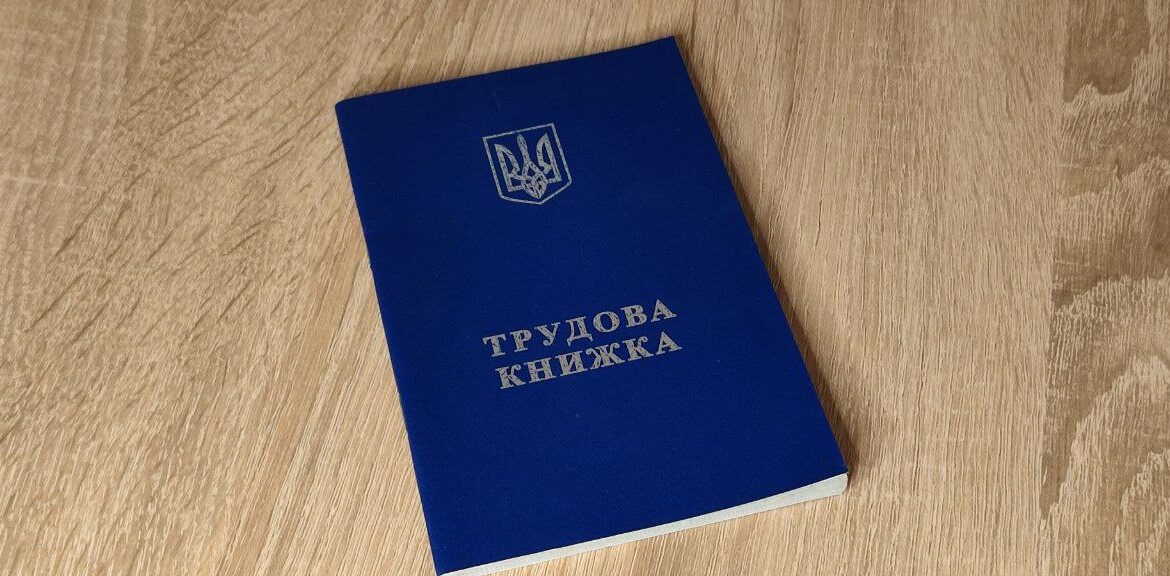
З 2021 року було офіційно запроваджено електронні трудові книжки. Під час оцифрування паперових трудових книжок громадяни нерідко стикаються з проблемами підтвердження страхового стажу та призначення пенсії. Серед таких частою є відмова у зарахуванні стажу через формальні помилки при заповненні паперової трудової книжки, виявлення несплати страхових внесків, в окремих випадках навіть роботу за межами України чи діяльність особи як ФОП без надання документів, що підтверджують стаж. Нижче ми детальніше розберемо декі найпоширеніші підстави відмови у зарахування стажу.
Що таке електронна трудова книжка?
Електронна трудова книжка є цифровим аналогом паперової трудової книжки. Вона поступово замінює традиційний документообіг. Відомості про трудову діяльність зберігаються безпосередньо в інформаційних системах Пенсійного фонду України, щоб мінімізувати ризики втрати документів і спростити облік стажу.
Законом України «Про внесення змін до деяких законодавчих актів України щодо обліку трудової діяльності працівника в електронній формі» від 5 лютого 2021 року №1217-ІХ, з 10 червня 2021 року в Україні офіційно запроваджено електронні трудові книжки.
Перехідний період для оцифрування паперових трудових визначено до 10 червня 2026 року.
Найпоширеніші підстави відмов у зарахуванні стажу:
1 – Неточності та формальні помилки у трудовій книжці
Якщо, наприклад, печатки на трудовій книжці були поставлені нечітко, або ж є певні виправлення чи скорочення чи інші формальні неточності, то вони не можуть автоматично позбавляти особу права на соціальний захист. Відповідальність за правильність ведення трудової книжки закон покладає на роботодавця, а не на працівника
2 – Несплата або неповна сплата страхових внесків роботодавцем
Працівник не несе відповідальності за порушення роботодавцем обов’язку зі сплати страхових внесків. Сам факт несплати страхових внесків не може бути законною підставою для незарахування періоду фактичної роботи до страхового стажу.
3 – Робота за межами України, зокрема в країнах СНД
З 1 січня 2023 року Україна припинила участь в Угоді СНД про гарантії прав громадян у сфері пенсійного забезпечення. У зв’язку з цим страховий стаж, набутий у країнах СНД після 1 січня 2023 року, не враховується при призначенні пенсії в Україні.
Разом з тим, стаж, набутий до 1 січня 2023 року, підлягає зарахуванню, оскільки угода була чинною на момент його отримання. За наявності відповідних записів у трудовій книжці або інших підтверджуючих документів такі періоди мають бути включені до страхового стажу.
4 – Діяльність фізичної особи-підприємця (ФОП)
Одразу слід зазначити, що здійснення підприємницької діяльності як фізичної особи-підприємця (ФОП) не дорівнює відсутності самого стажу. Однак часто слід надати документи для підтвердження страхового стажу ФОП. Серед таких можемо виділити:
Якщо Ви діяли як ФОП до 30.06.2000 року (для ФОПів на загальній системі оподаткування), то слід надати до ПФУ документи про сплату страхових внесків, а саме:
- квитанції банків;
- платіжні доручення;
- документи, що підтверджують поштові перекази;
- довідки ПФУ про сплату страхових внесків.
Якщо Ваша діяльність як ФОП відбувалась з 01.07.2000 року до 31.12.2003 року (для ФОПів на загальній системі оподаткування), то щоб підтвердити страховий стаж, слід надати довідку (форма ОК-5). Такі дані отримуються з персоніфікованого обліку.
Якщо Ви ж діяли як ФОП за спрощеною системою оподаткування до 01.01.2004 року , то період здійснення Вашої діяльності, а відтак і стаж, підтверджується:
- спеціальним торговим патентом;
- свідоцтвом про сплату єдиного платежу;
- патентом про сплату фіксованого розміру прибуткового податку з громадян;
- довідкою про сплату страхових внесків.
ОДНАК! Для усіх ФОПів (як ФОП на загальній, так і ФОП на спрощеній системі оподаткування), що здійснюють свою діяльність З 01.01.2004 року до сьогодні страховий стаж підтверджується довідкою (форма ОК-5).
Звертаємо увагу! Довідку форми ОК-5 можна безкоштовно отримати в застосунку «Дія» в розділі «Послуги» або особисто звернутися до Вашого територіального органу ПФУ.
Для фізичних осіб-підприємців на спрощеній системі оподаткування законодавством встановлено окремі переваги для зарахування страхового стажу. Зокрема, до страхового стажу враховуються періоди ведення підприємницької діяльності зі сплатою фіксованого податку.
5 – Навчання у вищих і середніх спеціалізованих навчальних закладах.
У трудову книжку можуть вноситись відомості про навчання. Однак, записи до 01.01.2004 періоди навчання за денною формою здобуття освіти у вищих і середніх спеціальних навчальних закладах (крім періоду навчання за денною формою здобуття освіти на підготовчих відділеннях у закладах вищої освіти), в училищах і на курсах з підготовки кадрів, підвищення кваліфікації та перекваліфікації, в аспірантурі, докторантурі і клінічній ординатурі зараховуються до стажу роботи.
В цей ж час, записи про навчання у ВНЗ після 01.01.2004 року до страхового стажу зараховується час навчання лише за умови сплати єдиного соціального внеску. Відтак, якщо такі дії не були зроблені, то це може стати підставою для відмови у зарахування стажу.
Періоди навчання можуть зараховуватися до стажу роботи на підставі трудової книжки, дипломів, посвідчень, свідоцтв, а також довідок та інших документів, що видані на підставі архівних даних і містять відомості про періоди навчання.
Таким чином бачимо, що електронна трудова книжка суттєво змінила підхід держави до обліку трудової діяльності, однак на практиці вона не усунула проблем із підтвердженням страхового стажу.
Складнощі під час оцінки документів часто можуть призвести до порушення пенсійних прав громадян. У такому раді своєчасна правова допомога та належне документальне підтвердження стажу стає вирішальним для законного призначення пенсії.
Якщо залишились додаткові питання чи необхідна допомога щодо перерахунку пенсій, то зв’яжіться з нами!
Наші контакти:
Адвокати: +38 (096) 001 33 55